



Bài nổi bật
Quỹ dự phòng: “Tấm đệm” tài chính cần thiết khi bước vào tuổi 40

Ở tuổi 40, nhiều người bắt đầu có cảm giác mình đã đi qua được phần khó khăn nhất của cuộc sống. Công việc tương đối ổn định, thu nhập tốt hơn thời mới đi làm, con cái đã lớn hơn và gia đình cũng có một số tài sản tích lũy.
Nhưng cũng chính ở giai đoạn này, những khoản chi bất ngờ có thể trở nên lớn hơn rất nhiều.
Một lần nằm viện, vài tháng thất nghiệp, chiếc xe hỏng đúng lúc cần tiền, cha mẹ cần chăm sóc hay một khoản học phí phát sinh cho con… đều có thể khiến kế hoạch tài chính của một gia đình đang tưởng như ổn định bị đảo lộn.
Đó là lúc quỹ dự phòng phát huy tác dụng.
Quỹ dự phòng là gì? Vì sao tuổi 40 càng cần một khoản tiền để dành?
Chị Hương, 42 tuổi, làm nhân sự cho một công ty ở TP.HCM. Hai vợ chồng có thu nhập khoảng 35-40 triệu đồng mỗi tháng, đang nuôi hai con và vẫn trả khoản vay mua nhà.
Trước đây, chị Hương vẫn nghĩ gia đình mình khá ổn về tài chính. Mỗi tháng sau khi trả tiền nhà, học phí, sinh hoạt và các khoản khác, vợ chồng chị cố gắng dành dụm được một ít. Tuy nhiên, phần tiền này thường được dùng để mua sắm, sửa nhà hoặc đóng những khoản lớn theo năm.
Cho đến khi công ty của chị tái cơ cấu.
Chị không mất việc ngay, nhưng thu nhập giảm đáng kể trong vài tháng. Cùng thời điểm đó, mẹ chị phải nhập viện, phát sinh thêm một khoản chi phí ngoài dự tính.
Nếu có sẵn 100-200 triệu đồng trong tài khoản, có lẽ mọi chuyện chỉ đơn giản là lấy tiền ra chi.
Nhưng vì phần lớn tiền tiết kiệm đã được dành cho những mục tiêu khác, vợ chồng chị phải bắt đầu xoay xở: hỏi người thân, sử dụng thẻ tín dụng và tạm hoãn một số kế hoạch trong gia đình.
“Lúc đó tôi mới thấy có tiền tiết kiệm khác hoàn toàn với có quỹ dự phòng”, chị Hương nói.
Tiền tiết kiệm có thể được dành cho một mục tiêu cụ thể như mua nhà, mua xe, du lịch hay đầu tư. Trong khi đó, quỹ dự phòng tồn tại cho một lý do đơn giản hơn: để dùng khi cuộc sống không diễn ra theo kế hoạch.
Quỹ dự phòng thực chất là bao nhiêu?
Không có một con số cố định cho tất cả mọi người.

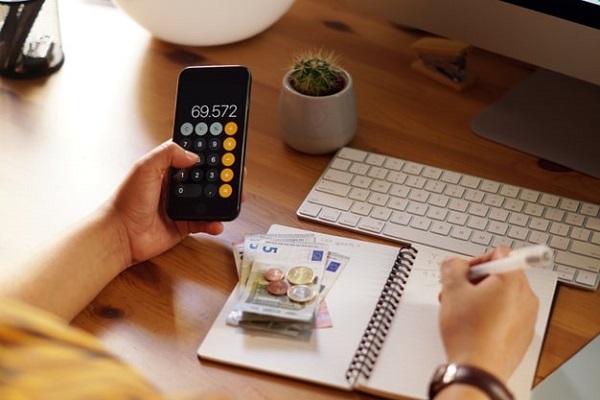
Một cách đơn giản là tính các khoản chi phí thiết yếu mỗi tháng, chẳng hạn tiền ăn uống, nhà ở, điện nước, học phí, bảo hiểm, trả nợ và những khoản bắt buộc khác.
Sau đó, đặt mục tiêu có một khoản tiền tương đương khoảng 3-6 tháng chi phí thiết yếu.
Ví dụ, một gia đình cần khoảng 20 triệu đồng mỗi tháng để duy trì cuộc sống bình thường. Quỹ dự phòng có thể hướng đến mức 60-120 triệu đồng.
Nếu công việc không ổn định, gia đình có con nhỏ, đang trả nhiều khoản vay hoặc chỉ có một người tạo ra phần lớn thu nhập, mức dự phòng có thể cần cao hơn, chẳng hạn 6-12 tháng chi phí.
Điểm quan trọng là đây không phải khoản tiền để tối đa hóa lợi nhuận.
Quỹ dự phòng nên được đặt ở nơi dễ tiếp cận và tương đối an toàn, chẳng hạn tài khoản tiết kiệm hoặc các hình thức tiền gửi phù hợp. Mục tiêu chính là khi có việc cần, có thể lấy tiền ra mà không phải bán tháo tài sản hay vay nóng.
Vì sao tuổi 40 càng cần quỹ dự phòng?
Tuổi 40 thường là giai đoạn mà trách nhiệm tài chính bắt đầu chồng lên nhau.
Ở tuổi 25, nếu mất việc vài tháng, một người có thể tìm công việc mới, giảm chi tiêu hoặc tạm thời nhờ gia đình hỗ trợ.
Nhưng ở tuổi 40, câu chuyện thường khác.
Một người có thể đồng thời phải lo cho con, cha mẹ lớn tuổi, khoản vay mua nhà, bảo hiểm, sinh hoạt gia đình và chính sức khỏe của mình.
Thu nhập có thể cao hơn, nhưng số người và mục tiêu phụ thuộc vào khoản thu nhập đó cũng nhiều hơn.
Đặc biệt, tuổi 40 cũng là lúc không nên nhìn tài chính chỉ bằng con số thu nhập.
Một người kiếm 50 triệu đồng mỗi tháng nhưng phải chi 40 triệu đồng thì chưa chắc có nền tài chính an toàn hơn người kiếm 30 triệu nhưng chỉ cần 15 triệu cho các khoản thiết yếu.
Vì vậy, thay vì chỉ hỏi “mỗi tháng kiếm được bao nhiêu?”, có thể bắt đầu hỏi thêm: “Nếu ngày mai không còn khoản thu nhập này, gia đình mình sống được bao lâu?”
Đó mới là câu hỏi mà quỹ dự phòng giúp trả lời.
Quỹ dự phòng khác gì với tiền tiết kiệm và tiền đầu tư?
Ba khoản tiền này có thể cùng nằm trong tài sản của một người, nhưng mục đích hoàn toàn khác nhau.
Tiền chi tiêu là khoản dùng cho cuộc sống hằng ngày.
Tiền tiết kiệm thường dành cho những mục tiêu đã biết trước, chẳng hạn mua xe, sửa nhà, cho con học, đi du lịch hoặc chuẩn bị một khoản tiền lớn trong tương lai.
Tiền đầu tư được đưa vào các tài sản có khả năng sinh lời nhưng cũng có rủi ro và có thể biến động về giá.
Còn quỹ dự phòng nằm ở giữa nhu cầu an toàn và khả năng sử dụng nhanh. Nó không được tạo ra để kiếm thật nhiều tiền mà để bảo vệ những kế hoạch tài chính khác.
Chẳng hạn, nếu đang có 300 triệu đồng và toàn bộ số tiền được đầu tư vào cổ phiếu, khi bất ngờ mất việc đúng lúc thị trường giảm, việc phải bán cổ phiếu để lấy tiền sinh hoạt có thể khiến khoản lỗ trở thành hiện thực.
Nếu 100 triệu đồng được giữ riêng làm quỹ dự phòng, người đó có thêm thời gian để tìm việc hoặc điều chỉnh tài chính mà không buộc phải bán tài sản đầu tư ngay lập tức.
Bắt đầu xây dựng quỹ dự phòng từ đâu?
Không cần đợi đến khi có một khoản tiền lớn mới bắt đầu lập quỹ dự phòng. Với nhiều người, cách dễ nhất là chia quá trình này thành từng bước nhỏ.
Trước tiên, hãy nhìn lại chi tiêu trong vài tháng gần nhất và xác định mỗi tháng gia đình thực sự cần bao nhiêu tiền để duy trì cuộc sống nếu phải cắt bớt những khoản không thiết yếu. Đây là con số quan trọng để tính quy mô quỹ dự phòng, thay vì lấy tổng thu nhập làm mốc.
Sau đó, có thể đặt mục tiêu theo từng nấc. Chẳng hạn, nếu chi phí thiết yếu của gia đình là 20 triệu đồng mỗi tháng, mục tiêu đầu tiên có thể là 20 triệu đồng cho một tháng sinh hoạt. Khi đã đạt được, tiếp tục nâng lên 60 triệu đồng cho ba tháng và cuối cùng hướng đến 120 triệu đồng cho sáu tháng.
Một cách đơn giản để duy trì quỹ là tự động trích một khoản ngay khi nhận lương.
Ví dụ, mỗi tháng dành 10% thu nhập cho quỹ dự phòng và chuyển sang một tài khoản riêng. Khi thu nhập tăng, tiền thưởng hoặc có thêm nguồn thu nhập khác, có thể bổ sung một phần vào quỹ để rút ngắn thời gian đạt mục tiêu.
Nếu đang có khoản nợ lãi suất cao, cũng nên cân đối giữa việc xây quỹ dự phòng và trả nợ. Không nhất thiết phải chờ trả hết nợ mới bắt đầu có tiền dự phòng, bởi một khoản tiền nhỏ trong tay vẫn có thể giúp tránh phải vay thêm khi xảy ra sự cố.
Quan trọng nhất là tách quỹ dự phòng khỏi tài khoản chi tiêu hằng ngày. Nếu tiền dự phòng nằm chung một tài khoản, rất dễ có cảm giác “mình vẫn còn tiền” và vô tình sử dụng nó cho những nhu cầu không cấp thiết.
Và khi đã dùng đến quỹ, cũng đừng xem đó là thất bại trong việc tiết kiệm. Quỹ được tạo ra chính là để sử dụng khi cần. Sau khi tình hình ổn định, việc tiếp theo chỉ đơn giản là xây lại khoản tiền đó về mức mục tiêu ban đầu.
Đến tuổi 40, cảm giác an tâm đôi khi đáng giá hơn một khoản lợi nhuận
Không ai có thể dự đoán chính xác năm tới sẽ xảy ra chuyện gì.
Có thể công việc vẫn ổn định, sức khỏe vẫn tốt và mọi kế hoạch diễn ra đúng như dự tính. Nhưng cũng có thể chỉ một biến cố nhỏ khiến dòng tiền của cả gia đình bị gián đoạn.
Quỹ dự phòng không giúp chúng ta tránh được những chuyện đó.
Nó chỉ làm một việc rất đơn giản: cho chúng ta thêm thời gian để xử lý chúng mà không phải lập tức bán tài sản, vay mượn hay đưa ra những quyết định tài chính vội vàng.
Với người 40 tuổi, đó có thể là giá trị lớn nhất của một khoản tiền nằm yên trong tài khoản.
Bởi đến một giai đoạn nào đó, quản lý tài chính không còn chỉ là chuyện kiếm được bao nhiêu hay đầu tư sinh lời bao nhiêu. Đó còn là khả năng để gia đình mình vẫn bình tĩnh sống tiếp khi một tháng nào đó, cuộc đời bất ngờ không đi đúng kế hoạch.